Previous Story
Dégâts des eaux et canalisations bouchées : ce que votre assurance habitation couvre vraiment
Posted On 14 Sep 2026
Comment: 0
Gérer un bien immobilier exige d’anticiper les imprévus, en particulier lorsqu’il s’agit de dégâts des eaux. Les canalisations bouchées font partie de ces incidents qui peuvent prendre de court même les gestionnaires les plus précautionneux : infiltrations dans les murs, meubles endommagés, sols détrempés… Face à ces situations, la question centrale reste celle de la prise en charge par l’assurance habitation. Pour les propriétaires-occupants ou bailleurs expérimentés, il est crucial de comprendre précisément ce que couvrent les garanties, notamment lors d’une réparation de canalisation ou d’un débouchage de canalisation. Ce guide propose de décrypter les clauses essentielles, d’identifier les exclusions fréquentes comme la vétusté ou le défaut d’entretien, et d’éclairer les aspects pratiques liés à la lecture du contrat.
Ce que recouvre vraiment la garantie dégât des eaux
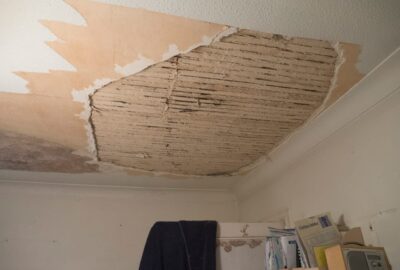
La garantie dégât des eaux va bien au-delà d’une simple flaque sur le carrelage. Elle englobe de nombreux sinistres touchant le réseau hydraulique privatif : fuites issues de canalisations intérieures, ruptures de conduites, débordement d’appareils électroménagers, voire infiltration depuis la toiture. Une canalisation bouchée peut rapidement causer un sinistre important dès lors qu’elle déborde, entraînant des dommages mobiliers et immobiliers.
L’ampleur de la prise en charge dépend cependant de chaque contrat. Dans la plupart des cas, l’assurance habitation couvre principalement les conséquences directes de l’écoulement anormal d’eau : peintures, parquets, plafonds, équipements atteints. Toutefois, la source du problème — la canalisation bouchée ou le matériel défectueux — n’est prise en compte que sous conditions ou via une option spécifique. D’où l’importance de relire attentivement son contrat plutôt que de supposer une protection généralisée. À ce sujet, découvrez aussi le fonctionnement de l’haubanage de conduit de cheminée pour mieux comprendre certains dispositifs de maintien et d’étanchéité.
Quelles sont les situations typiquement couvertes ?
Les contrats standards indemnisent surtout les dommages matériels découlant d’un écoulement accidentel : après le débordement d’un évier ou d’une baignoire, le plancher abîmé et le mobilier imbibé sont pris en compte par la garantie dégât des eaux. Lorsqu’une canalisation intérieure se casse derrière un mur, la remise en état de la cloison entre également dans le champ de la prise en charge.
Certaines polices vont plus loin et incluent les frais de recherche de fuite, essentiels pour localiser précisément le point de rupture dans vos canalisations intérieures. Ce poste peut vite représenter un coût significatif si la recherche implique de casser une cloison ou un carrelage.
Et la canalisation bouchée, alors ?
La distinction majeure réside entre la prise en charge des dommages consécutifs à l’incident et le remboursement de la réparation de canalisation elle-même. Beaucoup d’assurances couvrent les dégâts causés par un engorgement, mais excluent le débouchage de canalisation sauf option spécifique. En clair, l’indemnisation portera sur les conséquences (parquet, peinture), sans garantir automatiquement l’intervention du professionnel pour enlever le bouchon.
Cet aspect explique pourquoi certains assurés découvrent tardivement les limites de leur couverture. Il est donc indispensable de vérifier l’existence d’une clause “frais de réparation de canalisation” ou “remise en état des canalisations extérieures et intérieures”, particulièrement quand on supervise plusieurs biens à risques variables.
Lire son contrat pour anticiper : focus sur les exclusions et les franchises
Pour maîtriser sa assurance habitation, il faut savoir lire entre les lignes. Différencier ce qui relève des dommages couverts et ce qui tombe sous le coup d’une exclusion contractuelle permet de limiter les déconvenues et d’arbitrer ses travaux avec discernement.
Deux paramètres pèsent lourd dans toute demande de prise en charge : les exclusions prévues et le niveau de la franchise. Négliger ce point revient à espérer un règlement complet là où seules certaines réparations seront couvertes après un dégât des eaux.
Pourquoi la vétusté et le défaut d’entretien posent problème ?
Parmi les exclusions classiques figure la notion de vétusté : une canalisation ancienne, corrodée ou déjà signalée fragile sort généralement du périmètre de la garantie. Il en va de même pour le défaut d’entretien : absence de curage, alertes ignorées (mauvaises odeurs, débit faible) ou utilisation inadéquate mènent facilement à un refus partiel ou total d’indemnisation.
Cette vigilance doit être accrue lorsque la gestion des biens est confiée à un tiers ou effectuée à distance. Il est donc utile de conserver toutes les preuves d’entretien régulier de vos canalisations extérieures et intérieures afin de justifier la solidité de votre gestion en cas de contestation.
Quel impact de la franchise sur l’indemnisation ?
La franchise, c’est-à-dire la somme restant à la charge de l’assuré même en cas de prise en charge, influence directement l’intérêt de faire jouer sa garantie sur un sinistre modéré lié à une canalisation bouchée. Selon le niveau fixé au contrat, ce montant peut atteindre plusieurs centaines d’euros. Relisez avec attention cette clause : parfois, régler soi-même un dégât mineur est préférable à une déclaration peu rentable.
Sachez aussi que la négociation de la franchise est possible lors du renouvellement, notamment selon la taille de votre parc immobilier, les antécédents de sinistres ou le profil de risque du bien. Un ajustement peut optimiser le rapport entre prime annuelle et tranquillité d’esprit.
Mécanique d’expertise, délais et justification de la prise en charge
Déclarer un dégât des eaux déclenche une succession d’étapes administratives et techniques. Anticiper le processus facilite la constitution du dossier et réduit le stress de gestion, que ce soit pour un usage personnel ou pour un locataire.
Les délais réglementaires encadrent la déclaration initiale, l’inspection puis la proposition d’indemnisation. Voici comment cela se structure classiquement lorsqu’une canalisation bouchée est en cause.
Délais d’action à respecter
Le contrat d’assurance habitation impose généralement un délai bref (souvent 5 jours ouvrés) pour déclarer le sinistre. Ne traînez pas : tout retard peut servir à l’assureur pour minorer ou refuser l’indemnité. Rédigez un courrier précis, joignez photos et factures, cela accélère la prise en charge et la nomination éventuelle d’un expert.
Dès réception d’un dossier complet, l’assureur mandate souvent un expert indépendant chargé d’évaluer l’étendue des dommages mobiliers et immobiliers et de confirmer que la situation relève effectivement d’une canalisation bouchée prise en garantie. Plus la documentation est solide (entretiens, interventions passées), plus la procédure est fluide.
Justifications demandées et pièges à éviter
Sur le plan pratique, il faudra fournir :
- Une facture ou un rapport d’intervention attestant la nature de l’obstruction
- Des preuves de l’entretien régulier des canalisations extérieures et intérieures
- Un historique des actions préventives (curages, contrôles)
L’expert vérifie aussi la localisation précise du problème : la frontière entre canalisations intérieures privatives et canalisations extérieures collectives conditionne fortement la prise en charge. De nombreux contrats limitent la garantie aux seules parties privatives, là où la responsabilité du propriétaire-bailleur est engagée.
L’art de choisir et ajuster ses garanties annexes
Au-delà de la garantie dégât des eaux classique, diverses extensions méritent attention pour adapter la assurance habitation à la réalité d’un patrimoine conséquent. Pour les multipropriétaires ou bailleurs professionnels, compléter son contrat limite le risque de rester sans solution lors d’un sinistre récurrent.
Parmi les options pertinentes : extension “recherche de fuite”, inclusion de la “réparation de canalisation”, ou encore prise en charge du “débouchage de canalisation” et des canalisations extérieures. Ces garanties complémentaires permettent d’ajuster la couverture aux caractéristiques de chaque bien, notamment en présence d’immeubles anciens ou de réseaux complexes.
Exemples d’options à étudier
- Recherche de fuite : prise en charge des frais nécessaires pour localiser la fuite, y compris sans dégât visible.
- Réparation de canalisation : intervention directe sur la conduite, sous réserve d’absence de vétusté manifeste.
- Débouchage de canalisation : remboursement partiel ou plafond annuel selon gravité et localisation du sinistre.
- Extension aux canalisations extérieures : essentielle pour les maisons individuelles ou ensembles en monopropriété, afin d’assurer la continuité du service d’évacuation.
L’équilibre entre montant de la prime et niveau de couverture doit être soigneusement analysé : compléter sa garantie a du sens si le bien présente déjà des antécédents ou des risques accrus de dégâts des eaux.
Comparatif synthétique des postes de prise en charge habituels
| Poste | Prise en charge standard | Extensions possibles |
|---|---|---|
| Dommages causés par l’eau | Oui, plafonné selon contrat | N/A |
| Réparation de canalisation | Souvent non incluse | Extension spécifique |
| Recherche de fuite | Variable suivant l’offre | Optionnelle, recommandée |
| Débouchage de canalisation | Rarement couvert | Extension dédiée avec plafond |
| Canalisations extérieures | Exclusion fréquente | Garantie facultative |
Questions essentielles autour des canalisations bouchées et des dégâts des eaux
Quelle différence entre dégâts dus à une canalisation bouchée et défaut d’entretien ?
Un dégât des eaux provoqué par une canalisation bouchée est considéré comme “accidentel” si l’origine est soudaine et imprévisible : accumulation rapide, objet tombé, événement météo exceptionnel. À l’inverse, un défaut d’entretien avéré (absence de curage, vétusté non traitée) sera jugé négligent par l’assureur, entraînant un refus ou une réduction de l’indemnisation. Pensez à conserver tous justificatifs d’entretien pour vous prémunir contre ce type de litige.
- Engorgement soudain : incident en principe garanti
- Encrassement progressif, sans entretien : risque d’exclusion
L’assurance habitation prend-elle en charge le débouchage de canalisation ?
Dans la grande majorité des contrats, le débouchage de canalisation pur (intervention du plombier sans dommage) n’est pas couvert par la garantie dégât des eaux de base. Un remboursement est possible seulement si une extension spécifique mentionne la réparation de canalisation ou le débouchage. Par ailleurs, toute prise en charge comporte généralement une franchise et souvent un plafond annuel. Vérifiez la présence des termes “désengorgement” ou “inspection caméra” dans vos options.
- Vérifier existence de la garantie dans le contrat
- Identifier les plafonds d’intervention par année
- Noter la franchise applicable au sinistre
Comment optimiser sa couverture contre les dégâts des eaux en tant que bailleur ?
Pour sécuriser son portefeuille face aux dégâts des eaux, quelques réflexes sont recommandés : sélectionner une assurance habitation intégrant la recherche de fuite et si possible la réparation de canalisation, veiller à l’équilibre entre parties privatives et canalisations extérieures, et documenter systématiquement l’entretien. Informez également les occupants de l’intérêt de signaler sans délai toute anomalie (tache, reflux, baisse de pression).
- Options à privilégier : recherche de fuite, extension réseaux extérieurs
- Archivage systématique des interventions
- Sensibilisation des locataires au risque d’engorgement
Quels sont les pièges fréquents lors de la lecture des clauses d’assurance liée aux canalisations ?
Plusieurs pièges reviennent fréquemment : confusion entre dommages couverts et prise en charge des réparations, limitation aux seules canalisations intérieures, plafonds d’indemnisation mal adaptés à la valeur réelle du bien. Les exclusions liées à la vétusté imposent une vigilance particulière, surtout en l’absence d’attestation d’entretien. N’oubliez jamais de contrôler aussi le plafond annuel sur les sinistres hydrauliques.
| Point de vigilance | Conséquence si oublié |
|---|---|
| Exclusion des canalisations extérieures | Aucune indemnisation hors privatif |
| Absence de garantie réparation | Coût de l’intervention à la charge du bailleur |
| Franchise élevée | Indemnité amputée de plusieurs centaines d’euros |